L’anticipation de la gestion du patrimoine des personnes vulnérables : cadre juridique, réalités socio-économiques et vertus du mandat de protection future
Par Eric Caraco.
La gestion du patrimoine ne se résume pas à une simple recherche de rendement ou à l’arbitrage d’actifs financiers.
Lorsqu’elle touche des personnes vulnérables — qu’il s’agisse de mineurs, de personnes atteintes d’un handicap lourd ou de séniors dépendants —, elle revêt une dimension juridique, éthique et sociale de premier ordre.
La vulnérabilité se définit en droit civil comme une incapacité physique ou mentale à gérer seul ses intérêts personnels et patrimoniaux. Dès lors, la question clé ne consiste plus seulement à faire fructifier un capital, mais à bâtir une gouvernance sur mesure capable d’allier protection juridique, prévention des abus et autonomie de la personne.
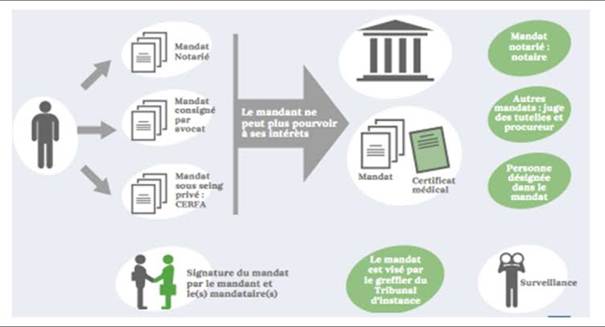
Fonctionnement et prise d’effet du mandat de protection future. Source : Info-legs.fr
1. La vulnérabilité patrimoniale : un phénomène multidimensionnel en forte croissance
L’analyse des données judiciaires et sociologiques contemporaines met en évidence une transformation profonde de la demande de protection.
A. La dynamique démographique des majeurs vulnérables
Les statistiques du Ministère de la Justice publiées en 2024 révèlent qu’en 2023, plus de 712 000 personnes majeures étaient placées sous une mesure judiciaire de tutelle ou de curatelle, soit une augmentation de 16 % en quinze ans. Ce chiffre témoigne à la fois de l’allongement de l’espérance de vie et de la fréquence accrue des pathologies neurodégénératives. Paradoxalement, le taux d’encadrement juridique chute dramatiquement aux âges très avancés : seule une personne sur dix bénéficie d’un statut de protection (tutelle, curatelle ou habilitation familiale) après 90 ans. Ce déficit d’anticipation laisse une large fraction de la population séniore exposée à des risques de mauvaise gestion ou de spoliation.
B. Le statut spécifique des mineurs vulnérables
La vulnérabilité patrimoniale n’est pas le privilège de la vieillesse. Les mineurs, en raison de leur incapacité juridique naturelle d’exercice (article 1146 du Code civil), constituent une catégorie centrale. La vulnérabilité s’accroît lorsque le mineur est lui-même en situation de handicap, receveur d’un capital indemnitaire suite à un préjudice corporel, ou héritier d’un patrimoine complexe. Dans ces configurations, l’administration légale exercée par les parents ou le régime de la tutelle des mineurs doit concilier la préservation du capital à long terme, le financement des besoins spécifiques de l’enfant (soins, aménagement, éducation) et la préparation de l’autonomie à la majorité.
C. La réalité de la spoliation et des dérives administratives
L’absence ou le retard de protection engendre des conséquences préjudiciables :
- Les abus de faiblesse et emprises : Selon la Fondation de France, près de 800 000 personnes âgées de plus de 75 ans subissent chaque année des négligences ou des abus de faiblesse. Au niveau judiciaire, le parquet de Paris a enregistré une hausse de 30 % des dossiers d’abus de faiblesse en un an, passant de 283 affaires en 2022 à 389 en 2023.
- Les dysfonctionnements et retards de gestion : Les enquêtes journalistiques (comme celle de Valérie Labrousse dans Les Dépossédés) ainsi que les rapports d’institutions publiques — à l’instar du rapport de la Cour des comptes de 2016 — soulignent la vulnérabilité du système : retards récurrents dans l’ouverture des droits sociaux ou des pensions d’invalidité, défauts de régularisation des charges courantes (loyers, factures) ou manquements dans le suivi du recouvrement des dépenses de santé.
2. Le mandat de protection future : pierre d’angle de l’anticipation contractuelle
Introduit par la loi du 5 mars 2007 et issu d’une philosophie visant à privilégier la volonté individuelle sur la décision judiciaire, le mandat de protection future (articles 477 et suivants du Code civil) constitue un outil majeur d’anticipation juridique.
Signature formelle d’un mandat de protection future. Source : Mandy / Getty Images
A. Une typologie adaptée aux besoins : pour soi ou pour autrui
Le législateur a prévu deux figures distinctes du mandat :
- Le mandat pour soi-même : Toute personne majeure ou mineure émancipée ne faisant pas l’objet d’une tutelle peut organiser à l’avance sa propre protection juridique pour le jour où une altération de ses facultés personnelles l’empêchera de pourvoir seule à ses intérêts.
- Le mandat pour autrui (pour son enfant) : Les parents exerçant l’autorité parentale sur un enfant mineur, ou assumant la charge d’un enfant majeur souffrant d’un handicap lourd, peuvent désigner par avance un ou plusieurs mandataires chargés de prendre le relais au jour de leur propre décès ou de leur incapacité. Cette modalité répond à l’angoisse majeure des familles concernant la prise en charge de « l’après ».
| Forme juridique | Modalités d’établissement | Périmètre des pouvoirs confiés | Contrôle des actes |
| Mandat sous seing privé | Établi sur formulaire CERFA ou contresigné par un avocat. | Restreint aux actes d’administration (gestion courante, paiement des factures, baux). | Gestion sous la responsabilité personnelle du mandataire. |
| Mandat notarié | Établi par acte authentique devant notaire. | Étendu aux actes de disposition (arbitrages financiers, ventes immobilières). | Contrôle annuel strict des comptes de gestion exercé par le notaire. |
B. Le formalisme et la portée du mandat notarié
Lorsqu’il est rédigé sous la forme authentique (devant notaire), le mandat confère des pouvoirs étendus au mandataire :
- Gestion des actes de disposition : Le mandataire peut accomplir des actes de disposition (tels que des arbitrages sur des contrats d’assurance-vie ou des aliénations d’actifs mobiliers) sans qu’il soit nécessaire d’obtenir l’autorisation préalable du juge des contentieux de la protection.
- Contrôle et reddition de comptes : Le formalisme notarié impose des garde-fous stricts. Le mandataire doit soumettre chaque année au notaire l’inventaire du patrimoine et le compte de gestion, garantissant ainsi la transparence des actes posés au nom de la personne protégée.
3. L’articulation avec les instruments d’ingénierie patrimoniale
Pour être pleinement efficace, le mandat de protection future ne doit pas fonctionner isolément ; il doit s’inscrire dans une stratégie d’ingénierie patrimoniale globale.
A. L’optimisation des vecteurs d’épargne et de prévoyance
Certains produits d’assurance et d’épargne offrent une protection ciblée et fiscalement adaptée :
- Le contrat d’Épargne Handicap : Il permet à la personne handicapée de se constituer une épargne à des conditions fiscales avantageuses (notamment une réduction d’impôt sur le revenu) tout en préservant le droit aux prestations sociales (telles que l’AAH), à condition de respecter les règles d’imputation des revenus
- Le contrat de Rente Survie : Souscrit par les parents au profit d’un enfant handicapé, il garantit au décès des souscripteurs le versement d’un capital ou d’une rente viagère à l’enfant vulnérable, sécurisant ainsi ses conditions de vie matérielles.
- L’assurance-vie et les clauses bénéficiaires sur mesure : L’aménagement précis des clauses bénéficiaires démembrées ou à charge permet d’assurer une transmission ciblée tout en évitant les risques de mauvaise administration.
B. Le recours aux structures sociétaires et à la fiducie
- La Société Civile Immobilière (SCI) : Utilisée pour organiser la gestion de biens immobiliers, la SCI permet de confier la gérance à un proche en capacité d’agir, évitant ainsi la paralysie liée à l’indivision en cas d’incapacité d’un des associés.
- La fiducie-gestion : Inspirée du trust anglo-saxon, la fiducie permet de transférer temporairement la propriété d’actifs à un fiduciaire professionnel chargé d’en assurer la gestion stricte au bénéfice de la personne vulnérable, instaurant un cadre de contrôle étanche.
4. Une gouvernance pluridisciplinaire fondée sur la confiance
La protection du patrimoine d’une personne vulnérable ne saurait résulter de la seule application de règles de droit. Elle requiert la mise en place d’un véritable écosystème d’acteurs travaillant de manière coordonnée :
| Acteur | Rôle dans la gouvernance patrimoniale |
| Juges / Greffes | Contrôle de légalité de la protection judiciaire et délivrance des visas. |
| Notaires & Avocats | Rédaction des actes authentiques (mandat, SCI, donations) et garantie de la sécurité juridique. |
| Banquiers privés & CGP | Arbitrage d’actifs, diversification du capital et exécution de la stratégie financière. |
| Mandataires / Famille | Suivi quotidien des intérêts humains et matériels du protégé. |
Comme l’illustre la pratique professionnelle des ingénieurs patrimoniaux et banquiers privés (notamment dans le cadre des analyses de Natixis Wealth Management), l’enjeu central consiste à transformer une contrainte juridique en un projet de vie. La technicité des montages contractuels trouve son sens dans sa capacité à offrir de la sérénité aux familles, à protéger la mémoire d’un parcours patrimonial et à garantir le respect de la dignité humaine aux différentes étapes de la vie.
Sources et références
- Ministère de la Justice (2024) : Les chiffres clés de la justice et de la protection des majeurs en France.
- Natixis Wealth Management (2025) : Newsletter Next Moves n°9, « Gestion du patrimoine des personnes protégées : les enjeux de sécurisation et de transmission », contributions d’Augustin Raillard et Julie David.
- Fondation de France (2023) : Étude relative à la vulnérabilité et aux abus de faiblesse envers les personnes âgées.
- Cour des Comptes (2016) : Rapport public thématique relatif à l’exercice des mesures de protection juridique des majeurs.
- Dossier Les Echos (2024) : « Placement : comment gérer et protéger le patrimoine des personnes vulnérables ».
- Chambre Nationale des Commissaires de Justice (2024) : La protection des biens et des majeurs protégés : l’inventaire et le contrôle des comptes de gestion.